Jak rozliczyć ubezpieczenie samochodu osobowego w kosztach uzyskania przychodów firmy? AC, GAP, OC i limit 150 000 zł
| Materiały i kalkulatory dotyczące rozliczania leasingu i samochodu w kosztach uzyskania przychodów |
| Definicja samochodu osobowego na gruncie ustaw podatkowych | Wkrótce |
| Jak rozliczyć leasing operacyjny samochodu w kosztach uzyskania przychodów w 2026 roku? | 👉 Kliknij tutaj |
| Kalkulator opłat leasingu samochodu osobowego w kosztach uzyskania przychodów | 👉 Kliknij tutaj |
| Jak rozliczyć ubezpieczenie samochodu osobowego w kosztach uzyskania przychodów w 2026 roku? AC, GAP, OC i limit 150.000 zł | ✅ Czytasz |
| Kalkulator polisy w kosztach uzyskania przychodów | Wkrótce |
Ważne! W poniższym artykule przyjęto uproszczenie, zgodnie z którym składka GAP jest traktowana jako składka na ubezpieczenie podlegająca ograniczeniu do limitu 150.000 zł.
Jak rozliczyć ubezpieczenie samochodu w kosztach firmy?
W tym poradniku wyjaśniamy, jak rozliczyć polisę ubezpieczeniową samochodu osobowego w kosztach uzyskania przychodów. Pokażemy, kiedy trzeba zastosować proporcję przy rozliczaniu składek na ubezpieczenie samochodu osobowego, kiedy składki mogą być w całości kosztem uzyskania przychodów, a kiedy składki na ubezpieczenie można rozliczyć w wysokości 20%.
Nie każdy samochód „ciężarowy” jest ciężarowy dla celów podatkowych
Najważniejsze na początek
Jeżeli samochód nie jest samochodem osobowym w rozumieniu przepisów o PIT/CIT, ograniczenie dotyczące wartości ubezpieczenia AC/GAP samochodów osobowych nie ma zastosowania.
Uwaga! Definicja samochodu osobowego stosowana dla celów podatkowych nie jest tożsama z klasyfikacją pojazdu stosowaną w przepisach dotyczących ruchu drogowego. Dlatego sam wpis w dowodzie rejestracyjnym, że pojazd jest „ciężarowy”, nie oznacza automatycznie, że dla celów podatku dochodowego jest traktowany jako pojazd niebędący samochodem osobowym.
| 📋 Podstawa prawna: art. 5a pkt 19a ustawy o podatku dochodowym od osób fizycznych/ art. 4a pkt. 9a ustawy o podatku dochodowym od osób prawnych |
AC i GAP – kiedy trzeba zastosować proporcję?
W przypadku samochodu osobowego zastosowanie ograniczenia zależy od zasad właściwych dla danego podatku:
➔ Jeżeli na gruncie ustawy o PIT samochód osobowy jest składnikiem majątku związanym z prowadzoną działalnością gospodarczą, o którym mowa w art. 14 ust. 2 pkt 1 ustawy o PIT, ograniczenie dotyczy składek na ubezpieczenie samochodu osobowego, których wysokość jest uzależniona od wartości samochodu przyjętej dla celów ubezpieczenia.
➔ Na gruncie ustawy o CIT ograniczenie dotyczy składek na ubezpieczenie samochodu osobowego, których wysokość jest uzależniona od wartości samochodu przyjętej dla celów ubezpieczenia.
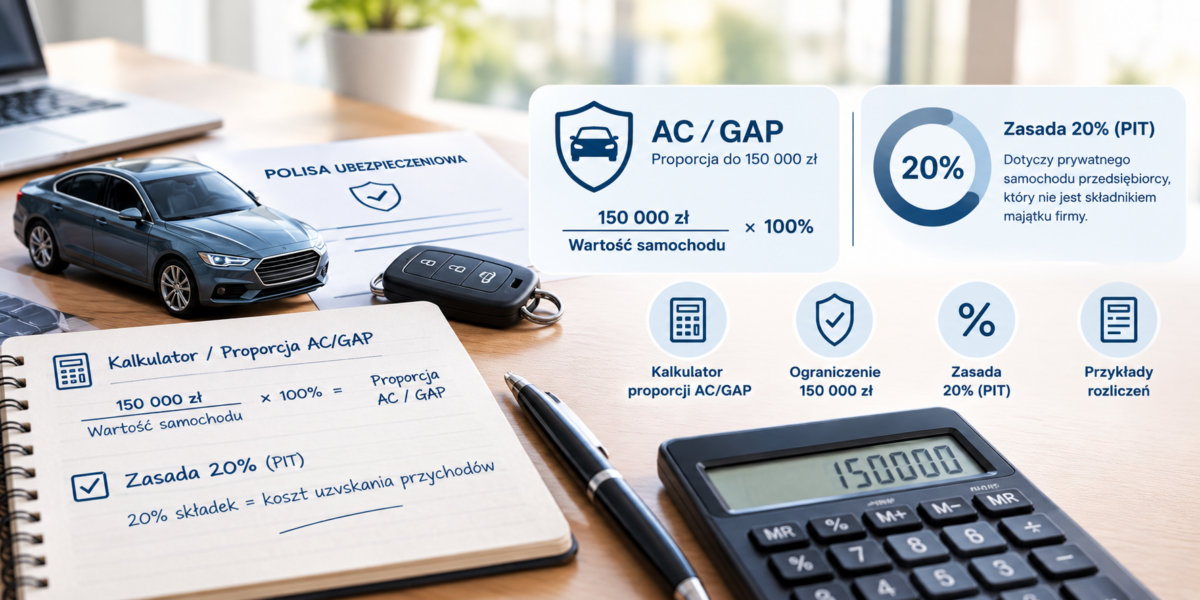
Jeżeli wartość samochodu przyjęta dla celów ubezpieczenia przekracza 150 000 zł, część składki może stanowić koszt uzyskania przychodów tylko w proporcji, w jakiej kwota 150 000 zł pozostaje do wartości samochodu przyjętej dla celów ubezpieczenia. W praktyce ograniczenie może dotyczyć m.in. ubezpieczenia AC, a w określonych przypadkach również GAP*.
* Ważne! W przypadku GAP należy każdorazowo sprawdzić konstrukcję i charakter konkretnego produktu. Jeżeli GAP stanowi ubezpieczenie objęte ograniczeniem wynikającym z właściwych przepisów, do składki stosuje się odpowiednią proporcję.
Ważne! Nie w każdej sytuacji stosujemy tę proporcję. Jeżeli samochód jest prywatnym samochodem przedsiębiorcy i nie został wprowadzony do majątku firmy, może mieć zastosowanie ograniczenie 20%, o której piszemy dalej.
| 📋 Podstawa prawna: art. 23 ust. 1 pkt 47 ustawy o podatku dochodowym od osób fizycznych/ art. 16 ust. 1 pkt 49 ustawy o podatku dochodowym od osób prawnych |
Jaki limit stosujemy do AC i GAP?
Proporcję dla AC/GAP liczymy z wykorzystaniem kwoty: 150.000 zł
Ważne! Nie ma tutaj znaczenia, czy samochód jest: elektryczny, hybrydowy, benzynowy czy ma inny rodzaj napędu.
| 📘 Przykład 1. |
| Stan faktyczny Samochód elektryczny jest objęty ubezpieczeniem AC. Jaka wartość limitu proporcji AC/GAP? |
| Odpowiedź 150 000 zł- rodzaj napędu samochodu nie zmienia tej kwoty. |
| 📘 Przykład 2. |
| Stan faktyczny Samochód osobowy z silnikiem benzynowym został zakwalifikowany do limitu 100.000 zł w przypadku rat kapitałowych. Jaka wartość limitu proporcji AC/GAP? |
| Odpowiedź 150.000 zł- nie ma znaczenia napęd samochodu ani jego zakwalifikowanie do proporcji rat kapitałowych. |
Jak liczymy proporcję?
Wzór jest prosty:
| 📋 Podstawa prawna: art. 23 ust. 1 pkt 47 ustawy o podatku dochodowym od osób fizycznych/ art. 16 ust. 1 pkt 49 ustawy o podatku dochodowym od osób prawnych |
Co oznacza „wartość samochodu przyjęta do ubezpieczenia”?
Przez to pojęcie należy rozumieć wartość przyjętą przez ubezpieczyciela dla celów ubezpieczenia.
Ważne! Nie ma tutaj znaczenia wartość samochodu z umowy leasingu, faktury czy innego dokumentu.
| 📘 Przykład 3. |
| Stan faktyczny Samochód osobowy jest w leasingu operacyjnym. ❖ wartość samochodu w umowie leasingu: 200.000 zł ❖ wartość samochodu przyjęta na polisie dla celów AC: 220.000 zł Którą wartość przyjmujemy do obliczenia proporcji? |
| Odpowiedź 220.000 zł, czyli wartość przyjętą dla celów ubezpieczenia AC. Proporcja wyniesie: 150.000 zł ÷ 220.000 zł × 100% = 68,18% |
A co z błędnym przyjęciem wartości netto, brutto lub netto + VAT?
| 📘 Przykład 4. |
| Stan faktyczny Załóżmy, że samochód jest wykorzystywany zarówno służbowo, jak i prywatnie, a przedsiębiorca odlicza 50% VAT. Na polisie wartość samochodu dla celów AC wynosi 200.000 zł brutto. Czy do obliczenia proporcji AC trzeba ją przeliczyć na wartość netto + 50% VAT? |
| Odpowiedź Nie. Przy obliczaniu proporcji AC znaczenie ma wartość samochodu przyjęta do ubezpieczenia. Błędny sposób określenia wartości jako netto, netto + 50% VAT lub brutto nie ma znaczenia w kontekście liczenia proporcji AC/GAP. Przyjmujemy wartość przyjętą dla celów ubezpieczenia. |
Przykłady przeliczenia polisy ubezpieczeniowej w koszty uzyskania przychodów
| 📘 Przykład 5. |
| Stan faktyczny Firma posiada samochód osobowy jako środek trwały. Polisa obejmuje: ❖ OC – 1.500 zł ❖ AC – 2.000 zł ❖ GAP – 500 zł Składka GAP jest traktowana jako składka na ubezpieczenie podlegająca ograniczeniu do limitu 150.000 zł. Wartość samochodu przyjęta do ubezpieczenia: ❖ dla AC – 120.000 zł ❖ dla GAP – 120.000 zł |
| Odpowiedź Krok 1. Obliczamy proporcję Ponieważ dla AC i GAP przyjęto tę samą wartość samochodu, możemy zastosować jedną wspólną proporcję. Ponieważ wartość samochodu przyjęta dla celów ubezpieczenia nie przekracza 150 000 zł, ograniczenie nie zmniejsza wysokości składki zaliczanej do kosztów. Krok 2. Rozliczamy poszczególne składki ❖ OC możemy zaliczyć do kosztów w całości OC = 1.500 zł ❖ AC przeliczamy zgodnie z proporcją 2.000 zł × 100% = 2.000 zł ❖ GAP przeliczamy zgodnie z proporcją 500 zł × 100% = 500 zł Łącznie w kosztach: 1.500 zł + 2.000 zł + 500 zł = 4.000 zł Cała polisa, czyli 4.000 zł, może zostać zaliczona do kosztów. |
| 📘 Przykład 6. |
| Stan faktyczny Firma posiada samochód osobowy jako środek trwały. Polisa obejmuje: ❖ OC – 3.000 zł ❖ AC – 5.000 zł ❖ GAP – 2.000 zł ❖ NNW- 1.000 zł Składka GAP jest traktowana jako składka na ubezpieczenie podlegająca ograniczeniu do limitu 150.000 zł. Wartość samochodu na polisie: ❖ dla AC – 250.000 zł ❖ dla GAP – 200.000 zł |
| Odpowiedź Krok 1. Obliczamy proporcję Ponieważ dla AC i GAP przyjęto różne wartości samochodu, musimy ustalić odrębnie proporcję dla AC i GAP. Proporcja AC= 150.000 ÷ 250.000 * 100% = 60% Proporcja GAP = 150.000 ÷ 200.000 * 100%= 75% Krok 2. Rozliczamy poszczególne składki ❖ OC możemy zaliczyć do kosztów w całości OC = 3.000 zł ❖ AC przeliczamy zgodnie z proporcją 5.000 zł × 60% = 3.000 zł ❖ GAP przeliczamy zgodnie z proporcją 2.000 zł × 75% = 1.500 zł ❖ NNW możemy zaliczyć do kosztów w całości NNW= 1.000 zł Łącznie w kosztach: 3.000 zł + 3.000 zł + 1.500 zł + 1.000 zł = 8.500 zł Z całej polisy wynoszącej 11.000 zł w kosztach znajdzie się 8.500 zł. |
Kiedy zastosowanie ma ograniczenie 20% kosztów uzyskania przychodów?
To bardzo ważne rozróżnienie, które dotyczy tylko ustawy o podatku dochodowym od osób fizycznych (nie dotyczy ustawy o podatku dochodowym od osób prawnych).
Zasada 20% ma zastosowanie, gdy samochód osobowy:
➔ jest własnością przedsiębiorcy,
➔ jest wykorzystywany w działalności gospodarczej,
➔ ale nie jest składnikiem majątku, o którym mowa w art. 14 ust. 2 pkt 1 ustawy o PIT.
W takim przypadku 20% poniesionych składek na ubezpieczenie może stanowić koszt uzyskania przychodów. Nie dzielimy wtedy składek na OC, AC i GAP i nie stosujemy dodatkowej proporcji dla AC/GAP.
| 📋 Podstawa prawna: art. 23 ust. 1 pkt 46 ustawy o podatku dochodowym od osób fizycznych |
| 📘 Przykład 7. |
| Stan faktyczny Przedsiębiorca jest właścicielem samochodu osobowego. Samochód nie został wprowadzony do firmy, ale przedsiębiorca wykorzystuje go również w działalności gospodarczej. Otrzymał polisę: OC – 3.000 zł W jakiej części polisa może zostać zaliczona do kosztów uzyskania przychodów? |
| Odpowiedź 20% poniesionych składek na ubezpieczenie samochodu może zostać zaliczone do kosztów uzyskania przychodów, czyli w wysokości 600 zł ( 3.000 zł * 20% = 600 zł). |
| 📘 Przykład 8. |
| Stan faktyczny Przedsiębiorca jest właścicielem samochodu osobowego. Samochód nie został wprowadzony do firmy, ale przedsiębiorca wykorzystuje go również w działalności gospodarczej. Polisa obejmuje: OC – 4.000 zł AC – 3.000 zł GAP – 2.000 zł Łączna wartość polisy: 4.000 zł + 3.000 zł + 2.000 zł = 9.000 zł W jakiej części polisa może zostać zaliczona do kosztów uzyskania przychodów? |
| Odpowiedź 20% poniesionych składek na ubezpieczenie samochodu może zostać zaliczone do kosztów uzyskania przychodów, czyli w wysokości 1.800 zł ( 9.000 zł * 20% = 1.800 zł). Ważne! Nie stosujemy tutaj proporcji AC/GAP. Wszystkie składki na ubezpieczenie samochodu stanowią wówczas 20% KUP. |
Podstawa prawna artykułu:
➔ ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych
➔ ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych
➔ ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług
⚠️ Uwaga: Artykuł ma charakter wyłącznie informacyjny i został opracowany na podstawie przepisów obowiązujących na dzień jego publikacji. Ze względu na obszerność regulacji przedstawione informacje zawierają uproszczenia i nie stanowią porady prawnej ani porady podatkowej. Każdy stan faktyczny wymaga indywidualnej analizy.
📢 Bądź na bieżąco! Zaobserwuj nas na Facebooku, aby nie przegapić kolejnych artykułów.